EPFO Rules 2026: केवल रिटायरमेंट फंड नहीं है ईपीएफ; वेतनभोगी कर्मचारियों को मिलते हैं ये 5 बड़े कानूनी और वित्तीय फायदे
कर्मचारी भविष्य निधि संगठन के तहत कटने वाला प्रोविडेंट फंड अधिकांश वेतनभोगी कर्मचारियों द्वारा केवल अनिवार्य मासिक बचत के रूप में देखा जाता है. हालांकि, मौजूदा आर्थिक उतार-चढ़ाव और कॉरपोरेट पुनर्गठन के बीच ईपीएफओ का ढांचा सेवानिवृत्ति बचत से कहीं आगे बढ़कर कर्मचारियों के लिए एक मजबूत सामाजिक सुरक्षा कवच प्रदान करता है. वित्तीय विशेषज्ञों के अनुसार, औपचारिक क्षेत्र के कर्मचारियों के लिए इन 5 बुनियादी लाभों की जानकारी होना आवश्यक है.
- Read in
- English
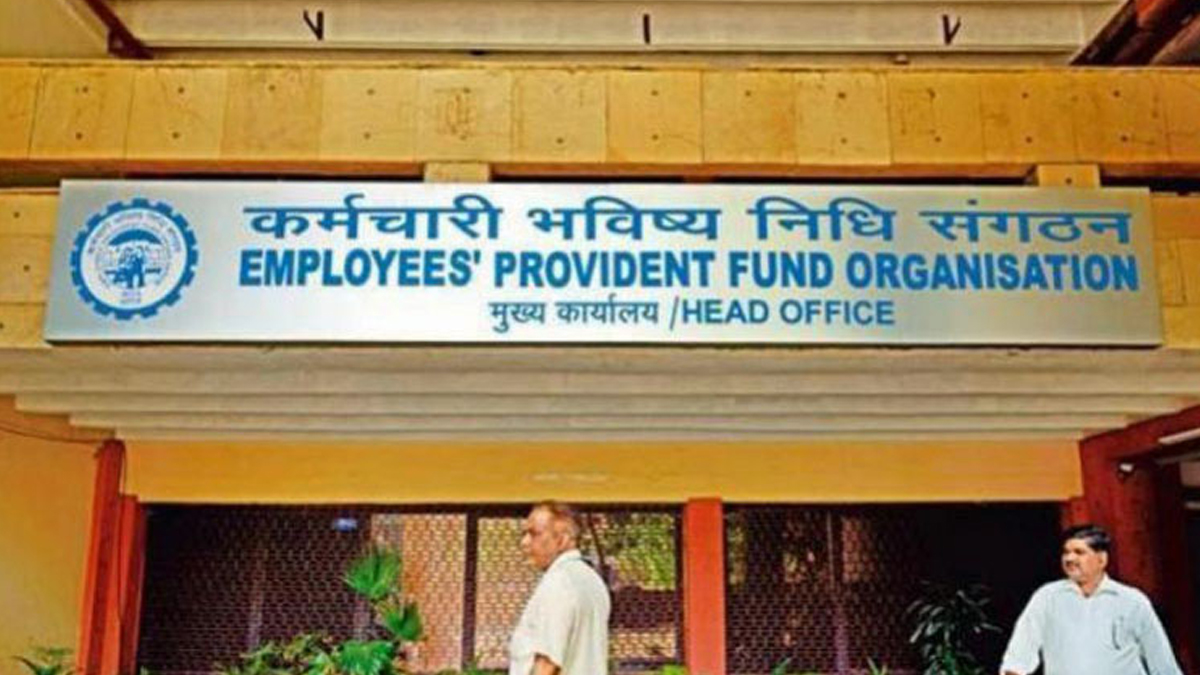
नई दिल्ली: अधिकांश वेतनभोगी पेशेवर हर महीने सैलरी स्लिप में कटने वाले कर्मचारी भविष्य निधि (EPF) को महज एक अनिवार्य कटौती मान लेते हैं. हालांकि, कर्मचारी भविष्य निधि संगठन (EPFO) के वैधानिक नियम इसे केवल रिटायरमेंट फंड तक सीमित न रखकर कर्मचारियों के पूरे करियर के लिए एक बहुस्तरीय वित्तीय सुरक्षा तंत्र बनाते हैं.
ईपीएफओ नियमों के अनुसार, कर्मचारियों के यूनिवर्सल अकाउंट नंबर (UAN) में बचत, निवेश, पेंशन, मुफ्त बीमा और कानूनी सुरक्षा से जुड़े पांच प्रमुख लाभ अंतर्निहित हैं, जो नौकरी के दौरान और उसके बाद भी कर्मचारियों व उनके परिवारों को आर्थिक संबल प्रदान करते हैं.
1. दोहरा वेल्थ क्रिएशन: पीएफ और पेंशन का संतुलन
मानक ईपीएफ नियमों के तहत कर्मचारी और नियोक्ता दोनों की तरफ से बेसिक सैलरी व महंगाई भत्ते (DA) का 12-12 प्रतिशत का योगदान किया जाता है:
- कर्मचारी का योगदान: कर्मचारी का पूरा 12% सीधे उसके ईपीएफ खाते में जमा होता है.
- कंपनी का योगदान (विभाजन): नियोक्ता के 12% हिस्से में से 33% हिस्सा कर्मचारी पेंशन योजना (EPS) में जाता है, जबकि शेष 3.67% हिस्सा ईपीएफ बैलेंस में जुड़ता है.
- यह संरचित ढांचा सेवानिवृत्ति के समय एकमुश्त मोटी रकम (Corpus) तैयार करने के साथ-साथ जीवनभर मिलने वाली मासिक पेंशन की पात्रता भी सुनिश्चित करता है.
2. सुरक्षित रिटर्न और टैक्स छूट का लाभ
सुरक्षित निवेश विकल्पों में ईपीएफ आज भी सबसे अधिक रिटर्न देने वाले फिक्स्ड-इनकम साधनों में शुमार है:
- चक्रवृद्धि ब्याज (Compounding): सरकार द्वारा ईपीएफ जमा पर प्रतिस्पर्धी वार्षिक ब्याज (लगभग 25%) दिया जाता है, जो सालाना चक्रवृद्धि आधार पर जुड़कर लंबी अवधि में मुद्रास्फीति से सुरक्षा प्रदान करता है.
- कर लाभ (Tax Benefits): पुरानी कर व्यवस्था (Old Tax Regime) का विकल्प चुनने वाले करदाताओं को आयकर अधिनियम की धारा 80C के तहत प्रतिवर्ष ₹1.5 लाख तक की कटौती का लाभ मिलता है. इसके साथ ही, निर्धारित सीमा के भीतर अर्जित ब्याज भी कर-मुक्त रहता है.
3. आजीवन मासिक पेंशन: नियोक्ता द्वारा पूरी तरह पोषित
कानूनन कोई भी नियोक्ता अपने हिस्से का अंशदान कर्मचारी के टेक-होम वेतन से नहीं काट सकता:
- मुफ्त पेंशन फंड: चूंकि ईपीएस का 33% हिस्सा पूरी तरह कंपनी द्वारा वहन किया जाता है, इसलिए कर्मचारियों पर बिना किसी अतिरिक्त वित्तीय बोझ के वर्षों तक पेंशन क्रेडिट जुड़ता रहता है.
- 58 वर्ष की आयु में पेंशन: न्यूनतम 10 वर्ष की पात्र सेवा अवधि पूरी करने के बाद कर्मचारी 58 वर्ष की आयु प्राप्त करते ही आजीवन मासिक पेंशन के हकदार बन जाते हैं, जो सेवानिवृत्ति के बाद नियमित आय का स्थायी स्रोत बनता है.
4. ₹7 लाख तक का मुफ्त बीमा और कानूनी देनदारियों से सुरक्षा
ईपीएफओ का ढांचा व्यक्तिगत दिवालियापन या अदालती विवादों की स्थिति में भी कर्मचारी के फंड को सुरक्षित रखता है:
- कोर्ट कुर्की से छूट (Debt Immunity): कर्मचारी भविष्य निधि एवं प्रकीर्ण उपबंध अधिनियम, 1952 की धारा 10 के तहत ईपीएफ में जमा रकम को किसी भी अदालत के आदेश, डिक्री या लेनदारों के दावों के तहत कुर्क (Attach) नहीं किया जा सकता.
- EDLI के तहत मुफ्त जीवन बीमा: एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस (EDLI) स्कीम के तहत सेवाकाल के दौरान कर्मचारी की मृत्यु होने पर उसके आश्रितों को बिना किसी अतिरिक्त प्रीमियम के ₹2.5 लाख से लेकर अधिकतम ₹7 लाख तक का जीवन बीमा कवर मिलता है.
- पोर्टल पर डिजिटल ई-नॉमिनेशन सुविधा के जरिए असामयिक निधन की स्थिति में नामांकित परिजनों को बिना कानूनी अड़चनों के तुरंत फंड और बीमा राशि का भुगतान सुनिश्चित हो जाता है.
5. आपात स्थिति में एडवांस निकासी और नौकरी छूटने पर सहारा
यद्यपि ईपीएफ का मुख्य उद्देश्य बुढ़ापे की सुरक्षा है, परंतु नियमों में जीवन की महत्वपूर्ण जरूरतों के लिए आंशिक निकासी (Advance Withdrawal) की सुविधा दी गई है:
- विशेष आवश्यकताओं के लिए फंड: मकान खरीदने/निर्माण, गंभीर चिकित्सा उपचार, उच्च शिक्षा और बच्चों के विवाह जैसे अवसरों पर निर्धारित शर्तों के साथ खाते से अग्रिम राशि निकाली जा सकती है.
- करियर ब्रेक और पोर्टेबिलिटी: नौकरी छूटने या बदलने पर फंड की सुरक्षा बनी रहती है. लगातार दो महीने तक बेरोजगार रहने की स्थिति में पूरा पीएफ निकाला जा सकता है.
- एक ही यूएएन (UAN) से जुड़े होने के कारण नौकरी बदलने पर पीएफ खाता आसानी से पोर्ट हो जाता है और रोजगार में अस्थायी अंतराल के दौरान भी खाते में मौजूद शेष राशि पर ब्याज मिलना जारी रहता है.
ईपीएफओ द्वारा हाल के वर्षों में डिजिटल सेवाओं और निकासी नियमों को काफी सरल बनाया गया है. जमा राशि और ब्याज दरों से जुड़े आधिकारिक अपडेट के लिए EPFO Notifies Interest Rate Video भी देख सकते हैं. यह वीडियो अधिसूचना जारी होने के बाद ईपीएफ जमा पर ब्याज दरों के आधिकारिक निर्धारण और कर्मचारियों के वित्तीय लाभों की रूपरेखा को संक्षेप में स्पष्ट करता है.
(The above story first appeared on LatestLY on Sep 09, 2026 08:30 PM IST. For more news and updates on politics, world, sports, entertainment and lifestyle, log on to our website latestly.com).